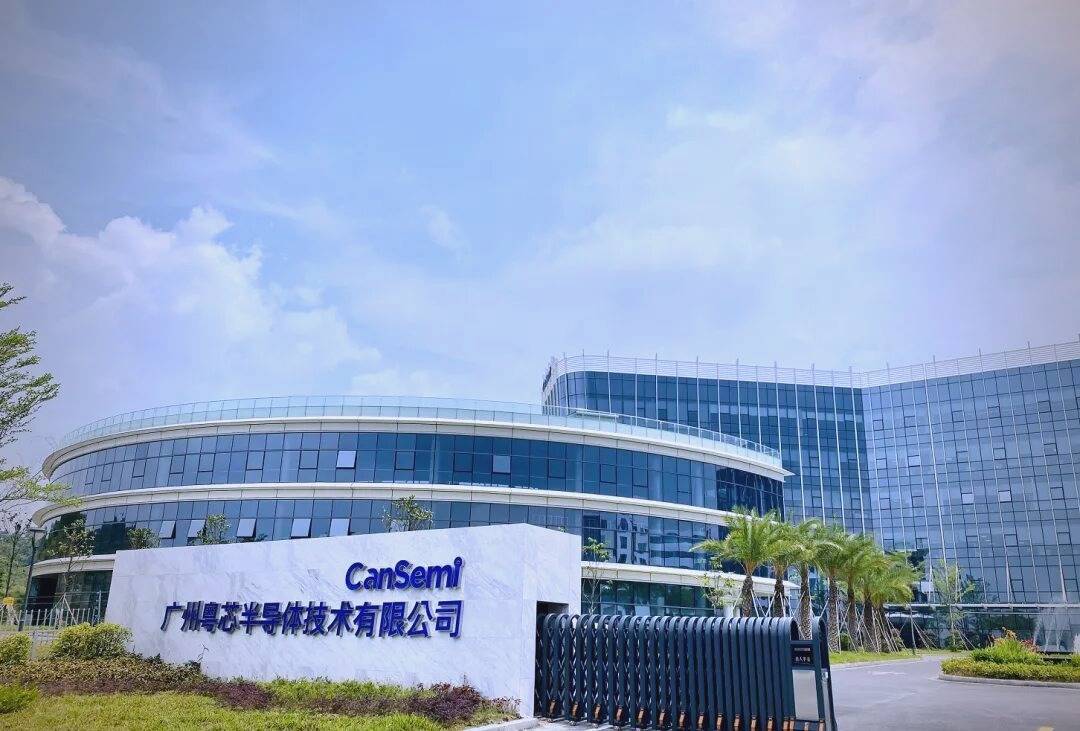
10月13日,粤芯半导体正式登陆创业板,代码301660。发行价12.01元/股,募资近60亿元——这可不是靠讲故事、画PPT换来的估值,而是实打实建了三座厂、跑通了12英寸晶圆产线、拿下700多项境内外授权专利的硬核成绩单。它没等“政策红包”砸下来才开工,而是2017年一落地广州黄埔,就一头扎进功率器件、光电融合这些别人不愿啃的特色工艺里。三年量产、五年营收翻两倍多,2025年营收冲到25.82亿元,年均增速57.3%。真刀真枪干出来的增长,比啥口号都响。
很多人以为造芯片就是拼制程、卷纳米,可现实是:全球90%以上的芯片,并不需要最先进的3nm或5nm。电源管理IC、车规级功率器件、传感器接口芯片……这些“非尖端但刚需”的领域,恰恰卡着智能汽车、工业控制、新能源设备的脖子。粤芯不跟风追光刻机,专攻12英寸特色工艺平台,良率稳了、成本控住了、客户黏性上来了——国内超200家芯片设计公司找它流片,不少产品已用在国产电动车和光伏逆变器里。技术不是闭门造车造出来的,是客户一次次试错、工程师一遍遍调参磨出来的。
更值得琢磨的是它的成长路径:没拿过“天量补贴”,招股书里没见巨额政府补助占利润大头;盈利节点定在2029年,说明它清楚自己还在爬坡期,不靠财务粉饰抢风口。黄埔区给的是生态——150多家上下游企业扎堆、从EDA工具到封装测试全链条配套、还有上市梯度培育机制。粤芯不是单打独斗的孤勇者,而是被产业土壤托起来的技术实干派。当“国产替代”不再只是情绪口号,而是一颗颗真实流片、稳定出货、客户愿意复购的芯片,这条路才算走通了。
这种“不靠补贴靠生态”的打法,其实早有先例。工信部2023年发布的《中国集成电路产业白皮书》里就明确提到:特色工艺产线的国产化率,过去五年提升了近40个百分点,其中功率半导体和模拟芯片的本地配套率已超65%——粤芯踩中的,正是这个政策没大张旗鼓喊、但产业界默默发力最猛的赛道。
它也不是没碰过硬骨头。2021年做车规级IGBT时,光是温度循环测试就反复做了17轮,每一轮都卡在封装应力导致的微裂纹上。最后是和本地一家做陶瓷基板的民企联合攻关,把界面材料配比调了38次,才让失效率从千分之五压到万分之三以下。这事儿没上新闻稿,但在行业微信群里传了很久——因为大家突然发现:原来“国产替代”不是换家代工厂的事,而是上下游一起蹲在实验室里改配方、调参数、啃标准。
更实在的是客户反馈。一位做BMS芯片的深圳设计公司负责人私下说:“以前找台积电流片,交期三个月起;现在粤芯排期稳定在六周内,还能按我们需求开放部分工艺模块做定制优化。”这不是降维打击,而是用响应速度和协同深度补足制程差距。就像修桥不用非得造港珠澳大桥,先把村口那座水泥桥修得结实、好维护、能通新能源物流车,一样解决真问题。
当然,挑战还在眼前。招股书里写得清楚:2024年资本开支仍占营收35%,设备折旧压力不小;国际大厂在SiC器件上的专利壁垒依然存在;人才方面,成熟制程工程师好招,但懂车规可靠性验证和失效分析的复合型骨干,还得靠自己带、长期留。但它没选捷径——去年把15%的利润投进黄埔区新设的半导体工程师实训基地,跟广工、华工联合开班,教的不是PPT里的理论,是产线上怎么快速定位光刻胶残留、怎么从AOI图像里看出离子注入偏差。
芯片这行当,从来不是谁嗓门大谁赢。是晶圆传送臂每一次精准落位,是工程师凌晨三点改完的第12版PID参数,是客户发来的一句“这批wafer良率又稳住了”。粤芯没讲颠覆性故事,只把一件事做踏实:让国产芯片,从“能做出来”,变成“敢用、好用、愿意一直用”。
这条路,不炫,但够宽。
嘉正网提示:文章来自网络,不代表本站观点。